- 参考链接:
基本信息
- 来源于 B 站的视频,质量很高,很多见解和之前我的认知差不多,本文对其中最重要的观点进行分析
- 核心话题:
- AI 产业未来最大分歧:新增价值到底被算力、模型、应用哪一层企业赚走,还是最终全部变成消费者剩余(大众免费享受到,商业公司难以变现)
经济分配核心总结
- 经济分配图
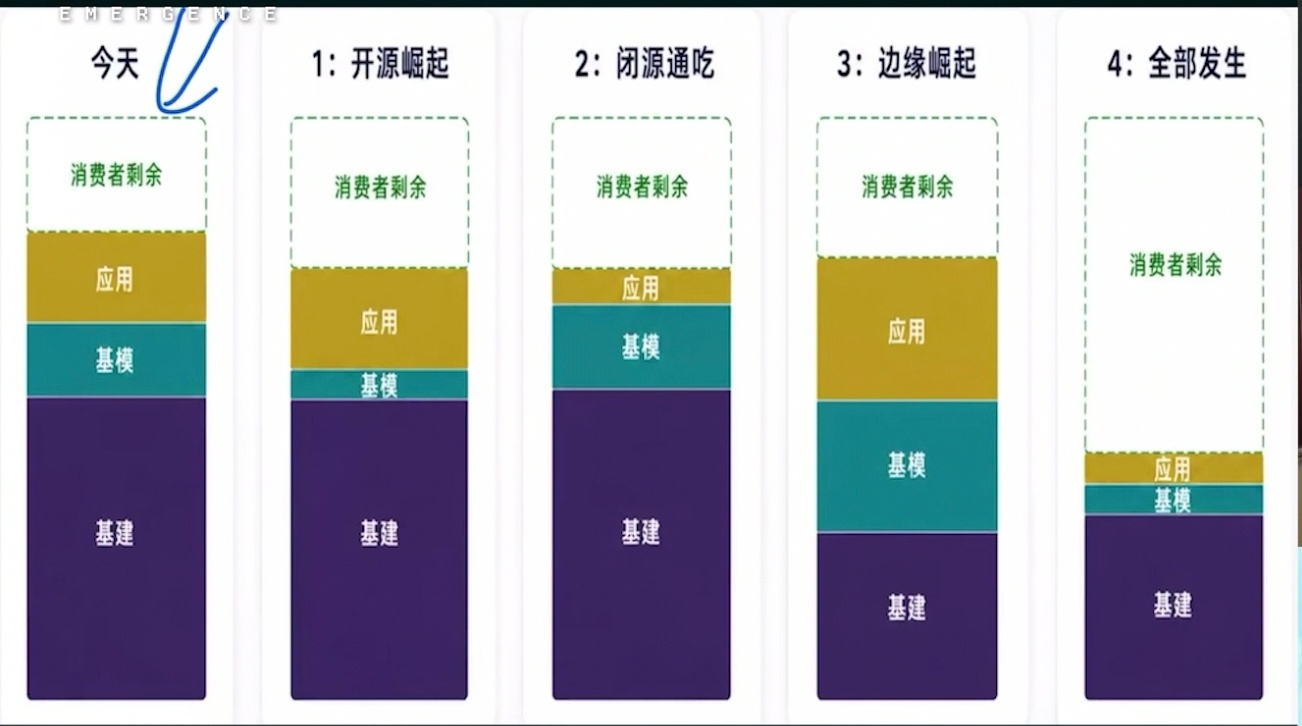
- 这是一张AI产业链价值分配推演图 ,纵向三层是 AI 产业栈,色块高度代表该层企业赚到的利润/商业价值 :
- 底层紫色:基建(算力、芯片、云、数据中心)
- 中层青绿色:基模(大模型底座)
- 顶层黄色:应用(各类AI产品、Agent、垂直工具)
- 上方虚线框:消费者剩余
- 消费者剩余 = 用户愿意为产品付的最高价 − 实际付出的价格
- 也就是:用户免费/低价享受到,但商家没能收走的那部分额外福利
- 放到 AI 行业里通俗理解:
- 用户愿意每月花50元用AI助手,但现在它免费/只收 10 元月费,中间 40 元差额,就是消费者剩余
- 消费者剩余的关键特点:
- 1)这部分价值进不了企业营收、不计入GDP ,是留给用户的福利;
- 2)AI越便宜、能力越强、同质化越严重,消费者剩余就越大;
- 3)图里虚线框越大 = AI创造的增量价值,更多被用户拿走,产业链企业赚不到钱
- 消费者剩余 = 用户愿意为产品付的最高价 − 实际付出的价格
- 5 个柱子分别代表:当下现状 + 四种未来产业终局猜想
当前现状
- 利润大头集中在算力基建
- 基模、应用利润薄
- 用户拿到的额外福利(消费者剩余)不多
- 对应现实:英伟达、云厂商赚大头,很多模型公司、AI应用还在亏钱
可能1:开源崛起
- 开源大模型普及,基模层利润被大幅压缩
- 价值向上流向应用层,向下依然留在算力基建
- 注:此时模型不再是高利润壁垒
可能2:闭源通吃
- 头部闭源模型厂商(类似 OpenAI)持续垄断,牢牢锁住模型利润
- 基模保持高价值,基建依然稳,应用层很难拿到超额利润
- 目前来看概率很小了,除非 AI 可以持续超预期发展,进化很快且仅那几家公司能做
可能3:边缘崛起
- 小模型、端侧/边缘计算普及,算力不再高度集中在巨型云端机房
- 基建利润收缩 ,价值向模型、应用两层转移,终端应用话语权变强
- 理解:不需要太大的模型了,大家用起来都会很便宜
- 问题:感觉这种情况下,消费者剩余应该也不少吧
可能4:全部发生(混合终局)
- 解释:开源、闭源、边缘三条趋势同时并存
- 基建仍有稳定收益,基模利润变薄,只有少量应用能赚钱
- 绝大部分新增价值最终变成消费者剩余 ,企业很难变现
- 理解:因为大模型用起来的价格不会太贵,所以大家都挣不到什么钱,消费者享受最多的利益
补充理解:其他可能
- 图中不一定算是并列关系,可能在不同的发展阶段,以上各种情况会交替出现,最终保留一个,个人觉得最可能是可能4,即消费者剩余最多的状态
- 随着产业演化,虚线“消费者剩余”框越来越大:
- 现状:AI 供给有限,商家能拿走大部分价值,用户福利少;
- 远期(全部发生):模型充足、竞争激烈、大量AI能力廉价供给,价值大量溢出变成消费者福利,企业利润被持续压缩
- 这也是 AI 行业常说的悖论:AI 极大提升社会效率,但大多数企业很难把效率转化为利润,红利留给了普通人